Golpe do Falso Atendente do Banco: Como Funciona, o Que o Banco Nunca Pede e o Que Fazer Se Você Caiu
Entre na sua conta para curtir e guardar o que gostou.
Golpe do Falso Atendente do Banco: Como Funciona, o Que o Banco Nunca Pede e o Que Fazer Se Você Caiu
Entre na sua conta para curtir e guardar o que gostou.
A ligação mostra o número do banco, fala de compra suspeita e pede um código. Os roteiros da falsa central, a lista do que o banco nunca pede, por que ligar de outro telefone, o MED do Pix e quando o banco tem de devolver.
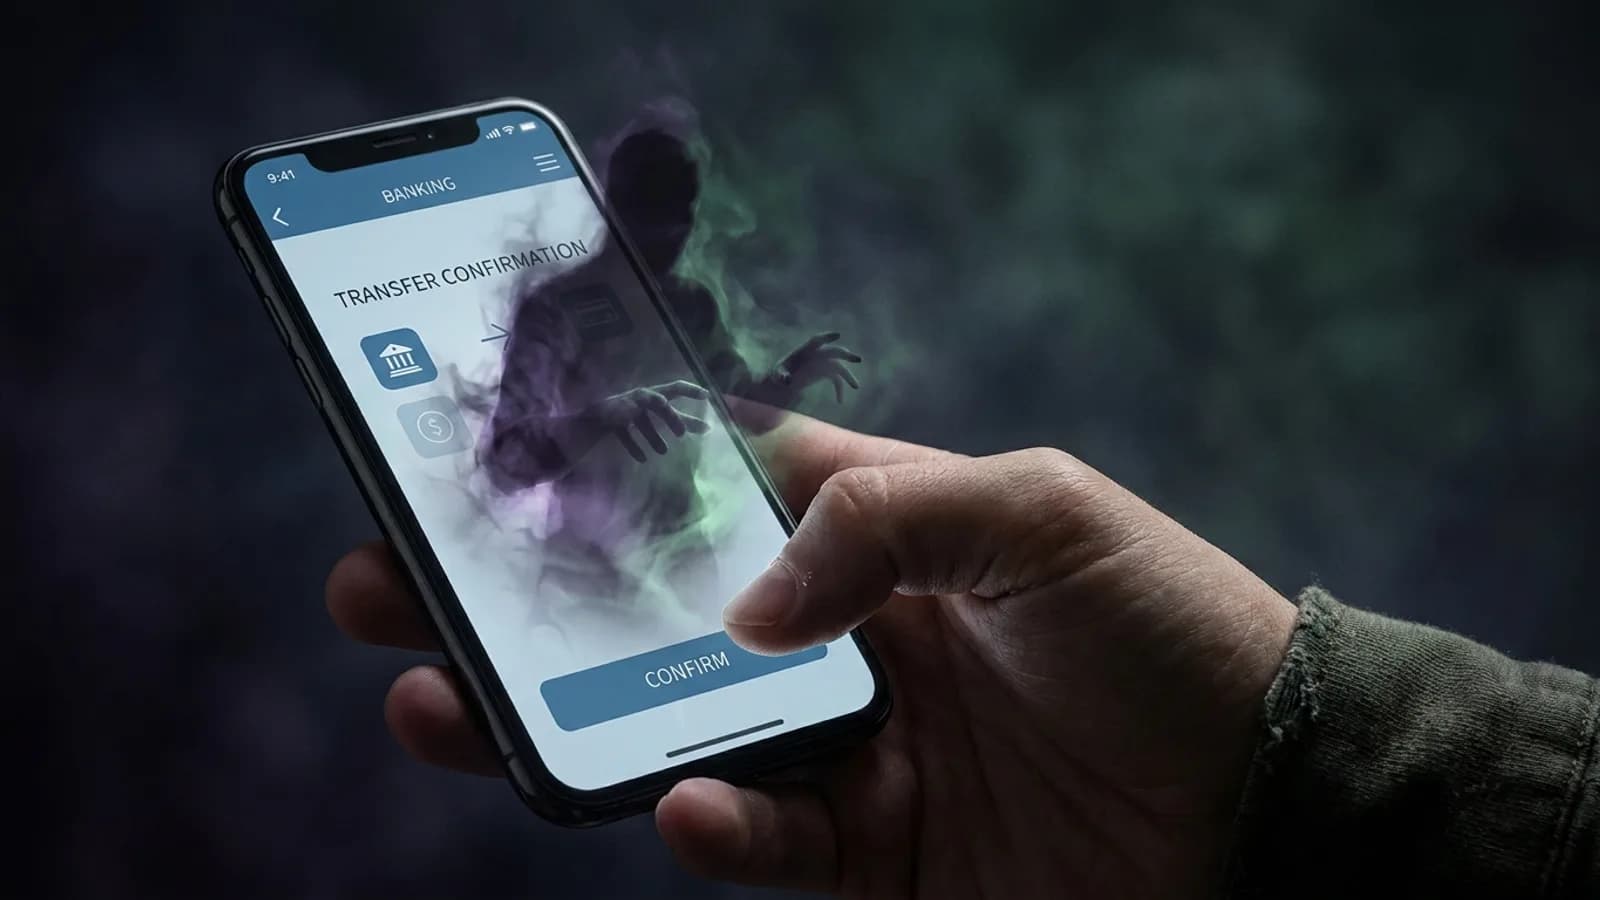
O celular toca, a tela mostra o número do seu banco e uma voz educada avisa que acabou de ser aprovada uma compra alta no seu cartão. Se não foi você, basta confirmar alguns dados para cancelar. Esse é o golpe do falso atendente do banco, que a Febraban chama de golpe da falsa central de atendimento: ninguém invadiu a sua conta, e o objetivo da ligação é fazer você entregar a senha, o código ou o dinheiro.
No primeiro semestre de 2025, a Febraban contou 139 mil relatos desse golpe, alta de 195,7% sobre o mesmo período do ano anterior, o segundo mais relatado aos bancos. Abaixo estão os roteiros que os golpistas usam, a lista do que o banco nunca pede e o que fazer se você já caiu. Para quem tem pressa:
Banco nunca pede senha, código, token ou transferência por telefone
O número do banco na tela pode ser falsificado
Desligue e ligue de outro telefone para o número oficial
Caiu? Banco, contestação do Pix pelo MED e boletim de ocorrência
O banco pode ter de devolver, mas não é automático
Como o golpe da falsa central funciona
No golpe da falsa central, o criminoso se passa por funcionário do banco, diz que a conta foi invadida ou que houve compra suspeita e conduz a vítima a passar senha, código de segurança ou dados, a transferir dinheiro ou a instalar um aplicativo. É engenharia social: a Febraban define como manipulação psicológica para a vítima entregar informação ou fazer a transação.
O contato chega por ligação, SMS ou WhatsApp, e a Febraban descreve várias versões do mesmo crime. As mais comuns:
Compra aprovada: chega um SMS dizendo que uma compra alta foi aprovada e mandando ligar para um 0800 se você não reconhece. O 0800 é dos golpistas, que dizem que a compra "está em análise" e pedem uma transação para regularizar ou a senha para cancelar.
Conta segura: o falso gerente diz que a agência ou o gerente está sob investigação, chega a mandar boletim de ocorrência falso e pede que você transfira o dinheiro para uma conta segura enquanto a investigação durar. Em algumas versões, ensina você a dizer que está fazendo um investimento ou uma operação particular, caso o banco ligue para confirmar.
Novo celular conectado: avisam que um aparelho desconhecido entrou na sua conta e pedem senha e dados para "verificações de segurança".
Mão fantasma: dizem que há movimentação suspeita e que, para resolver, é preciso instalar um aplicativo. Com ele, o criminoso passa a controlar o celular.
Falso motoboy: pedem a senha, mandam cortar o cartão sem danificar o chip e avisam que alguém vai buscá-lo na sua casa. O chip continua funcionando nas mãos deles.
Para parecer real, a quadrilha passa a ligação entre falsos "setores", como segurança e Ouvidoria, e usa música de espera idêntica à do banco verdadeiro. Também há a versão com gravação que imita o atendimento eletrônico do banco e oferece duas opções: quem diz não reconhecer a compra cai no falso atendente. A Febraban ainda alerta que existem perfis de WhatsApp usando a própria logomarca dela, e diz que não contata ninguém por SMS, ligação, e-mail ou WhatsApp para procedimentos de segurança.
O que o banco nunca pede
Segundo a Febraban, os bancos nunca ligam pedindo senhas, dados pessoais, tokens ou dados financeiros, nunca pedem transferência para resolver problema na conta, não usam urgência e pressão, nunca pedem para instalar ou atualizar aplicativo e nunca mandam motoboy buscar cartão. Qualquer ligação que peça uma dessas coisas é golpe.
A lista completa, nas palavras da Febraban, publicada em julho de 2026:
Os bancos nunca ligam para o cliente pedindo senhas, dados pessoais, tokens e dados financeiros.
Os bancos nunca pedem que clientes façam transferências para resolver problemas na conta.
Os bancos não usam táticas de urgência e pressão para que o cliente faça algo de maneira imediata.
Os bancos nunca pedem a instalação ou atualização de aplicativos.
As instituições nunca pedem que o cliente entregue seu cartão a um motoboy.
Funcionários de banco não ligam para fazer testes com o Pix, pagamentos ou estornos.
Isso não quer dizer que o banco nunca liga. Ele pode ligar para confirmar uma transação suspeita, mas, segundo a Febraban, quando faz isso já tem todas as informações necessárias e não pede senha, código nem estorno. Se pedirem para digitar senha no teclado do telefone, desligue.
Senha e código de confirmação não têm segunda utilidade. Se alguém do outro lado da linha precisa deles, esse alguém não é o banco.
O número na tela não prova nada
O número que aparece na tela pode ser falso. A Febraban explica que os golpistas usam spoofing, um software que mascara o número de origem e faz a chamada parecer vir do banco ou até da sua agência. Por isso, ver o número oficial na tela não é motivo para confiar na ligação.
A resposta técnica está chegando aos poucos. Desde meados de 2025 existe o Origem Verificada, a autenticação de chamadas da Anatel: quando a empresa aderiu, a tela pode mostrar o nome, o número validado, um selo e o logotipo. Funciona em celular 4G ou 5G com VoLTE ligado; no iPhone, a partir do iOS 18.2, e o selo aparece só no histórico de chamadas.
O Banco do Brasil passou a usar a tecnologia em setembro de 2026, nas ligações do número 4003-3001. Mas a própria Anatel avisa que a adoção é gradual e que chamada sem identificação nem sempre é fraude. A Resolução Anatel 777, de 2025, prevê a autenticação obrigatória de todas as chamadas do país em três anos. Até lá, o selo ajuda quando aparece e não diz nada quando falta.
Como não cair: desligue e ligue você
A regra que resolve quase todos os roteiros é a mesma da Febraban: desligue na hora e, de outro telefone, ligue para o número oficial do banco, o do verso do cartão ou o do site. Outro telefone porque, no golpe, o criminoso continua na linha quando a vítima tenta ligar para o banco e simula o atendimento.
Desligue, mesmo que a pessoa saiba seu nome e seu CPF: dado pessoal não prova que a ligação é do banco.
Não ligue para 0800 recebido por SMS ou mensagem. A Febraban é taxativa nisso.
Não clique em link e não instale nada que alguém mandou. Se você usa Android, saiba que a nova trava de desenvolvedor verificado ainda não alcança o aplicativo instalado por link de site ou WhatsApp.
Abra o aplicativo do banco você mesmo e confira se existe a tal compra ou o tal aparelho novo.
Os limites do Pix também diminuem o estrago. Pela regra do Banco Central, o período noturno vai das 20h às 6h e, no Pix de pessoa física para pessoa física, o limite padrão é de R$ 1.000, a menos que você peça outro valor. Dá para baixar até zero: a redução vale na hora, e o aumento leva de 24 a 48 horas. Revise isso no aplicativo, junto com o limite do Pix por aproximação, que ficou sem o teto de R$ 500.
Ligue também as notificações do banco, como recomenda o Banco Central, e combine com a família uma regra simples: banco não pede senha. Se a voz do outro lado for de um parente pedindo dinheiro, o golpe é outro, e o post sobre como identificar voz e vídeo feitos com IA explica o que ainda funciona numa ligação.
Caí no golpe: o que fazer agora
Se você passou senha, código ou dinheiro, avise o banco imediatamente, de outro telefone e pelo número oficial, e peça o bloqueio do aplicativo, dos cartões e da senha. Se saiu Pix, conteste pelo aplicativo para acionar o MED. Depois, troque as senhas, guarde as provas e registre o boletim de ocorrência.
Banco: ligue de outro aparelho para o número oficial, conte o que aconteceu e peça o bloqueio. Anote o protocolo e o nome de quem atendeu.
Pix: no aplicativo do banco, use a contestação do Pix, que aciona o Mecanismo Especial de Devolução. O Banco Central diz que todas as instituições devem oferecer esse serviço no app.
Cartão: bloqueie o cartão e conteste as compras que você não reconhece, inclusive em faturas anteriores.
Senhas: troque as senhas onde elas se repetem, ative a verificação em duas etapas e encerre as sessões abertas em outros aparelhos. Para criar senhas novas, o gerador de senha forte do golber.net roda no seu navegador e não envia a senha para lugar nenhum.
Aplicativo instalado: se você instalou um app indicado por alguém que se dizia do banco, o CERT.br orienta restaurar o celular para as configurações de fábrica.
Provas e boletim: guarde prints, comprovantes, protocolos, números, datas e horários, e registre o boletim de ocorrência, que na maioria dos estados pode ser feito pela internet.
Sobre o MED, os números que importam: você pode pedir a devolução em até 80 dias depois da transação; o banco de quem recebeu bloqueia o valor na hora e tem até 7 dias para analisar. Desde fevereiro de 2026, o MED também rastreia o dinheiro que passou por outras contas. Mas o próprio Banco Central avisa na página de segurança do Pix que o MED não garante a devolução: ela depende de haver saldo na conta do golpista. Por isso a velocidade conta. O passo a passo com o roteiro para falar com o banco está no post sobre o golpe da voz clonada no Pix e os primeiros 60 minutos.
Se o banco não resolver, registre reclamação no site do Banco Central, com a conta gov.br prata ou ouro e verificação em duas etapas. O BC avisa que não resolve casos individuais e que a resposta da instituição pode levar até 10 dias úteis. O CERT.br sugere também conferir no Registrato, do Banco Central, se abriram conta ou chave Pix no seu nome.
O banco tem de devolver o dinheiro?
Depende do caso. A Súmula 479 do STJ diz que os bancos respondem objetivamente por fraudes de terceiros ligadas às operações bancárias, mas o próprio STJ decidiu, em 2026, que a responsabilidade do banco no golpe da falsa central não é automática: é preciso mostrar falha na prestação do serviço.
Três decisões recentes da Terceira Turma do STJ mostram onde a linha passa:
Caso | O que aconteceu | Resultado |
|---|---|---|
Mão fantasma (REsp 2.220.333, novembro de 2025) | A vítima instalou um app a pedido de falso funcionário; o criminoso contratou empréstimo de R$ 45 mil e fez transações fora do perfil | Banco ressarce tudo, sem culpa concorrente da cliente |
Falsa central (REsp 2.209.868, julho de 2026) | Dois Pix que não destoavam do histórico e, no dia seguinte, uma transferência de R$ 28 mil feita pela própria cliente na agência | Banco não responde: não houve transação incompatível com o perfil |
Falso motoboy (REsp 2.155.065, março de 2025) | A vítima entregou o cartão original e a senha; houve uma compra parcelada em loja física | Culpa exclusiva do consumidor |
O padrão que aparece: quando o golpe gera operações fora do seu perfil e o banco deixa passar, a chance de ressarcimento sobe; quando a própria vítima entrega cartão e senha ou faz a transferência de forma que parece normal, cai. Cada caso é julgado pelos fatos. Se o valor for alto, converse com um advogado ou com o Procon antes de aceitar a primeira negativa do banco.
Do outro lado, a lei endureceu. A fraude eletrônica, prevista no artigo 171 do Código Penal, tem pena de 4 a 8 anos de reclusão e multa, e desde maio de 2026 o texto inclui também a duplicação de dispositivo eletrônico ou aplicação de internet, pela Lei 15.397/2026. Isso não devolve dinheiro, mas é mais um motivo para fazer o boletim.
O golpe da falsa central funciona porque usa a sua boa vontade de proteger a própria conta. A defesa é desconfiar justamente de quem diz que está protegendo você.
Perguntas frequentes
O banco liga para o cliente?
Pode ligar, por exemplo, para confirmar uma transação suspeita. Mas, segundo a Febraban, nessa ligação o banco já tem as informações de que precisa e nunca pede senha, código, token, transferência, instalação de aplicativo ou estorno. Na dúvida, desligue e ligue você para o número oficial.
O número do banco apareceu na tela. Pode ser golpe?
Pode. Com o spoofing, o golpista mascara o número de origem e faz a chamada parecer vir do banco ou da sua agência. O selo do Origem Verificada, quando aparece, ajuda, mas a adoção ainda é gradual.
Por que ligar de outro telefone?
Porque, segundo a Febraban, o criminoso pode continuar na linha quando você liga para o número do cartão e simular o atendimento da central. Usar outro aparelho garante que a ligação chegue ao banco de verdade.
Passei a senha mas não fiz transferência. O que faço?
Ligue para o banco pelo número oficial, de outro telefone, e peça o bloqueio do aplicativo, dos cartões e da senha. Depois troque as senhas, ative a verificação em duas etapas e acompanhe o extrato nos dias seguintes.
Qual o prazo para contestar um Pix feito no golpe?
Até 80 dias depois da transação, pelo aplicativo do banco. Quanto antes, melhor, porque a devolução depende de haver saldo na conta de quem recebeu.
Golpe do falso atendente é crime?
É estelionato. Quando a fraude usa informações que a vítima forneceu, enganada por telefone, redes sociais, e-mail ou meio parecido, o Código Penal prevê pena de 4 a 8 anos de reclusão e multa, como fraude eletrônica.
Golber Dóriaquem escreve este blog
Receba os posts novos no seu email
IA aplicada ao trabalho, stack e o negócio de uma pessoa só, direto na sua caixa de entrada. Sem spam, e sair é um clique em qualquer email.