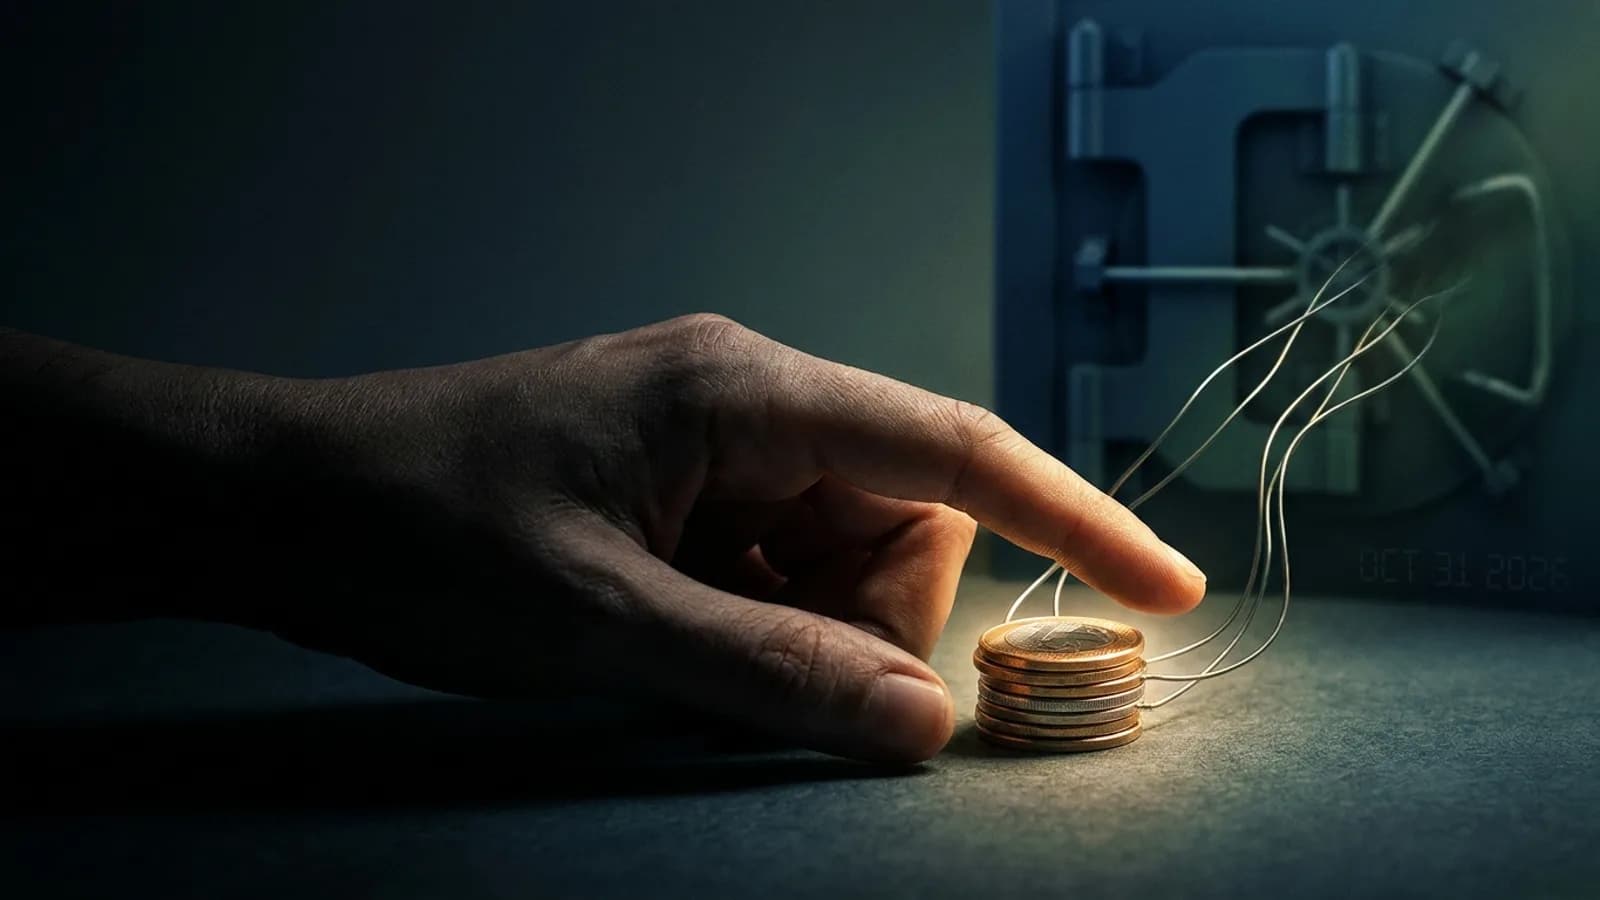
Saque-Aniversário do FGTS Muda em 1º de Novembro: 5 Parcelas Só Até 31/10 e a Conta de Quando Antecipar Não Vale a Pena
Entre na sua conta para curtir e guardar o que gostou.
Saque-Aniversário do FGTS Muda em 1º de Novembro: 5 Parcelas Só Até 31/10 e a Conta de Quando Antecipar Não Vale a Pena
Entre na sua conta para curtir e guardar o que gostou.
Saque-Aniversário do FGTS Muda em 1º de Novembro: 5 Parcelas Só Até 31/10 e a Conta de Quando Antecipar Não Vale a Pena
0:00 / 12:32A partir de 1º de novembro, a antecipação do saque-aniversário cai de 5 para 3 parcelas. O que muda, o que acontece com quem já antecipou e a conta que mostra quanto fica com o banco.
Se você está pensando em antecipar o saque-aniversário do FGTS, a data que importa é 31 de outubro de 2026. Até esse dia, o banco pode adiantar até cinco parcelas anuais, no máximo R$ 2.500. A partir de 1º de novembro, o limite cai para três, no máximo R$ 1.500. A pressa que isso gera é exatamente o que o banco quer.
Antes de correr para o aplicativo, vale fazer a conta. No teto de juros permitido, das cinco parcelas de R$ 500 sobram cerca de R$ 1.296 no seu bolso: quase metade fica com o banco. Explico o que muda, quem já antecipou, quanto custa de verdade e em que caso antecipar ainda faz sentido.
O que muda em 1º de novembro, com a regra oficial
O que acontece com quem já antecipou
Quanto a antecipação custa, em reais
Quando vale a pena e quando é armadilha
O que muda em 1º de novembro
A partir de 1º de novembro de 2026, o trabalhador só pode antecipar até três saques anuais do FGTS, e não mais cinco. Cada parcela continua entre R$ 100 e R$ 500, então o máximo por operação cai de R$ 2.500 para R$ 1.500. Quem quiser antecipar cinco anos tem até 31 de outubro.
A regra é a Resolução nº 1.130 do Conselho Curador do FGTS, de 7 de outubro de 2025, e os limites estão explicados na reportagem da Agência Brasil sobre as novas regras, além da página de saques do FGTS da Caixa. Ela foi aprovada por unanimidade e entrou em vigor em duas etapas. A primeira, em novembro de 2025, já trouxe três travas que continuam valendo:
Carência de 90 dias. Quem acabou de aderir ao saque-aniversário precisa esperar 90 dias para antecipar.
Uma contratação por ano. Cada saque anual só pode estar ligado a uma operação de crédito.
Parcela de R$ 100 a R$ 500. Mesmo quem tem saque anual maior só antecipa até R$ 500 de cada ano.
A segunda etapa é a de 1º de novembro de 2026, com o limite de três parcelas e a exigência de quitar a antecipação do próximo saque antes de contratar uma nova. A regra foi levada ao Supremo, e em janeiro de 2026 a ministra Cármen Lúcia rejeitou a ação (ADPF 1283) sem analisar o mérito. Ela está valendo.
Regra | Até 31/10/2026 | A partir de 1º/11/2026 |
|---|---|---|
Saques anuais que podem ser antecipados | até 5 | até 3 |
Valor por parcela | R$ 100 a R$ 500 | R$ 100 a R$ 500 |
Máximo por operação | R$ 2.500 | R$ 1.500 |
Contratações | uma por saque anual | uma por saque anual, com a antecipação vigente do próximo saque quitada |
Carência depois de aderir | 90 dias | 90 dias |
O que acontece com quem já antecipou
Quem já tem antecipação contratada continua com o contrato como está: a regra nova limita as contratações novas, e não há texto oficial mandando cortar os contratos existentes. Enquanto o contrato durar, porém, o saldo usado fica preso, e não dá para voltar ao saque-rescisão antes de quitar a dívida.
Esse é o ponto que pega quem é demitido. No saque-aniversário, a demissão sem justa causa dá direito só à multa de 40%; o saldo da conta fica retido. E voltar para o saque-rescisão tem duas etapas: primeiro terminar ou quitar a antecipação, depois esperar a carência de 24 meses, porque a mudança só vale no primeiro dia do 25º mês. Na prática, quem antecipou cinco anos amarrou o FGTS por cerca de sete.
Um detalhe que a regra nova deixa em aberto: como fica, depois de 1º de novembro, quem já cedeu cinco anos e quer contratar de novo. A resolução exige a quitação da antecipação do próximo saque, mas nenhuma fonte oficial detalhou esse caso até agora. Se for o seu, pergunte ao banco por escrito antes de assinar.
Quem usou o FGTS no novo Desenrola também precisa saber: para os optantes do saque-aniversário, o uso do fundo para pagar dívida suspende os saques anuais e as novas antecipações até que o valor seja recomposto na conta.
Antecipar o FGTS não é sacar o seu dinheiro. É pegar um empréstimo e dar o seu dinheiro de garantia.
Quanto a antecipação custa de verdade
No teto de juros de 1,79% ao mês, antecipar cinco parcelas de R$ 500 devolve cerca de R$ 1.296 ao trabalhador, já descontado o IOF: 48% do valor fica com o banco. Com três parcelas, chegam cerca de R$ 944 dos R$ 1.500, um custo de 37%. Quanto mais longe a parcela, mais cara ela sai.
A lei manda que os juros dessa operação fiquem abaixo do teto do consignado dos servidores federais, que era de 1,80% ao mês na última portaria publicada. Segundo a associação de bancos ABBC, o teto praticado é de 1,79%, e cada banco tem a sua taxa, que só aparece na simulação. Além dos juros, incide IOF: 0,0082% ao dia, com teto de 365 dias, mais 0,38% fixo. A conta abaixo é aproximada, com as parcelas vencendo a cada 12 meses:
Operação | Valor das parcelas | Juros (a 1,79% ao mês) | IOF aproximado | Chega no seu bolso | Custo |
|---|---|---|---|---|---|
5 parcelas (até 31/10) | R$ 2.500 | R$ 1.119 | R$ 84 | cerca de R$ 1.296 | 48% |
3 parcelas (a partir de 1º/11) | R$ 1.500 | R$ 505 | R$ 50 | cerca de R$ 944 | 37% |
O número que mais me chama a atenção é o do próprio governo: desde 2020, o saque-aniversário liberou cerca de R$ 197 bilhões, e 60% disso foi para os bancos, não para os trabalhadores. Das 40,3 milhões de pessoas que aderiram à modalidade, 28,5 milhões tinham antecipação ativa em janeiro de 2026. A antecipação virou o uso principal do saque-aniversário, e o custo está aí.
Para saber quanto é o seu saque anual, primeiro veja o saldo. A calculadora de FGTS projeta o saldo acumulado a partir do salário:
Com o saldo em mãos, a tabela oficial diz quanto sai por ano. É uma alíquota sobre o saldo mais uma parcela fixa:
Saldo no FGTS | Alíquota | Parcela adicional | Exemplo |
|---|---|---|---|
até R$ 500 | 50% | nenhuma | R$ 400 de saldo: saque de R$ 200 |
de R$ 500,01 a R$ 1.000 | 40% | R$ 50 | R$ 1.000: saque de R$ 450 |
de R$ 1.000,01 a R$ 5.000 | 30% | R$ 150 | R$ 3.000: saque de R$ 1.050 |
de R$ 5.000,01 a R$ 10.000 | 20% | R$ 650 | R$ 10.000: saque de R$ 2.650 |
de R$ 10.000,01 a R$ 15.000 | 15% | R$ 1.150 | |
de R$ 15.000,01 a R$ 20.000 | 10% | R$ 1.900 | |
acima de R$ 20.000 | 5% | R$ 2.900 |
Quando antecipar faz sentido
Antecipar só faz sentido para trocar uma dívida mais cara por uma mais barata, como o cheque especial, que pode chegar a 8% ao mês, ou o rotativo do cartão. Para consumo, viagem ou compra parcelada, é pagar quase metade do valor pelo adiantamento. E quem tem risco de demissão perde o saldo junto.
A régua que eu usaria é esta:
Tem dívida acima de 1,79% ao mês? Cheque especial, rotativo, empréstimo pessoal caro. Aí a antecipação pode baratear a dívida, desde que o dinheiro vá inteiro para quitar e o cartão não volte a encher. A lógica de atacar primeiro o juro mais caro está no post sobre a Selic e o que fazer com a dívida.
É para consumo? Não antecipe. Esperar o saque todo ano no mês do aniversário custa zero.
Seu emprego está instável? Pense duas vezes. Com antecipação ativa, a demissão dá só a multa, e o saldo fica preso até o contrato acabar.
Vai antecipar mesmo? Simule em mais de um banco, compare o valor líquido que cai na conta e não o valor das parcelas, e prefira três anos a cinco. Cada ano a mais é o mais caro da operação.
Se o motivo da pressa é uma dívida que nasceu de aposta, o post sobre o fim das bets e o prazo para sacar o saldo mostra o que fazer com o dinheiro que ficou nas casas de aposta. E se a ideia é esperar o décimo terceiro em vez de antecipar, o cálculo está no post sobre quanto você vai receber de décimo terceiro.
O que resolve de verdade é saber para onde o dinheiro vai todo mês. O Controle, o app de finanças grátis do golber.net, mostra isso por categoria, e é por ele que dá para ver se a dívida que você quer quitar está diminuindo ou só mudando de lugar. Por que troquei a planilha por um app está em Chega de planilha.
A data de 31 de outubro é um prazo para o banco, não para você. O seu prazo é o do seu orçamento.
Perguntas frequentes
O que muda na antecipação do saque-aniversário em novembro de 2026?
A partir de 1º de novembro de 2026, só dá para antecipar até três saques anuais, e não cinco. Cada parcela segue entre R$ 100 e R$ 500, então o máximo cai de R$ 2.500 para R$ 1.500. A regra é da Resolução nº 1.130 do Conselho Curador do FGTS.
Até quando posso antecipar 5 parcelas do FGTS?
Até 31 de outubro de 2026. A partir do dia seguinte, novas contratações ficam limitadas a três saques anuais.
Quem já antecipou 5 parcelas perde alguma coisa?
Não há texto oficial mandando alterar os contratos existentes: a regra limita as contratações novas. O saldo usado continua preso até o fim do contrato, e só depois dá para pedir a volta ao saque-rescisão, que ainda leva 24 meses.
Quanto custa antecipar o saque-aniversário?
Os juros precisam ficar abaixo do teto do consignado federal, de 1,80% ao mês, e o teto praticado é de 1,79%, mais IOF. Nesse teto, cinco parcelas de R$ 500 rendem cerca de R$ 1.296 líquidos, e três parcelas, cerca de R$ 944. A taxa exata de cada banco aparece na simulação.
Se eu for demitido com antecipação ativa, saco o FGTS?
Não. No saque-aniversário, a demissão sem justa causa dá direito só à multa de 40%, e o saldo fica retido. Com antecipação ativa, o saldo ainda garante a dívida até ela acabar.
Como volto para o saque-rescisão?
Primeiro é preciso terminar ou quitar a antecipação. Depois, a mudança só vale no primeiro dia do 25º mês após o pedido, ou seja, há uma carência de 24 meses.
Golber Dóriaquem escreve este blog
Receba os posts novos no seu email
IA aplicada ao trabalho, stack e o negócio de uma pessoa só, direto na sua caixa de entrada. Sem spam, e sair é um clique em qualquer email.